Ein Haushaltsbuch zu führen heißt nicht, aus Pflichtgefühl jeden Cent zu notieren. Es heißt, ohne großen Aufwand zu wissen, wie viel reinkommt, wie viel rausgeht und wohin das Geld deines Haushalts jeden Monat fließt, damit du nach Zahlen entscheidest und nicht nach Gefühl.
In dieser Anleitung erfährst du, welche Kategorien sinnvoll sind, ob ein Heft, eine Tabelle oder eine App besser passt, wie du in 15 Minuten startklar bist und welche Apps sich am besten als Haushaltsbuch eignen.
Warum sich ein Haushaltsbuch lohnt
Nach der Einkommens- und Verbrauchsstichprobe 2023 des Statistischen Bundesamts gaben private Haushalte in Deutschland im Schnitt rund 3.030 € im Monat für Konsum aus. Das ist zu viel Geld, um es aus dem Kopf zu verwalten, und die meisten Familien haben nur eine grobe Vorstellung davon, wohin es geht.
Ein Haushaltsbuch bringt dir drei ganz konkrete Vorteile:
- Die echte Verteilung sehen: Was du glaubst, für Essen, Freizeit oder Mobilität auszugeben, stimmt selten mit dem überein, was du wirklich ausgibst.
- Lecks finden: vergessene Abos, Kontogebühren oder kleine Käufe, die sich wiederholen. Der Artikel über versteckte Kosten zeigt die häufigsten.
- Mit Spielraum planen: Wenn du deine Fixkosten kennst, weißt du, wie viel du im restlichen Monat sparen oder ausgeben kannst, ohne böse Überraschungen.
Heft, Tabelle oder App: was passt zu dir
Das klassische Haushaltsbuch auf Papier hat in Deutschland eine lange Tradition, aber es gibt heute mehrere Wege. Wichtig ist, einen zu wählen, den du durchhältst, denn das beste System ist das, das du in drei Monaten noch nutzt.
| Option | Vorteile | Nachteile |
|---|---|---|
| Haushaltsbuch auf Papier | Einfach, ohne Technik, macht jede Ausgabe bewusst | Rechnet nicht von selbst, keine Grafiken und bleibt leicht zu Hause liegen |
| Excel-Tabelle | Komplett anpassbar und kostenlos | Muss aufgebaut und gepflegt werden; unpraktisch auf dem Handy |
| App | Ausgabe in Sekunden erfasst, rechnet und sortiert selbst, mit sofortigen Grafiken | Gut auswählen: Manche zeigen Werbung oder wollen Zugriff aufs Bankkonto |
Für die meisten Haushalte gewinnt die App aus einem praktischen Grund: Das Handy ist beim Bezahlen immer dabei. Die Ausgabe sofort einzutragen, statt bis zu Hause zu warten, sorgt dafür, dass die Gewohnheit hält.
Was eine gute Haushaltsbuch-App können sollte
Nicht jede Finanz-App ist für den Alltag eines Haushalts gemacht. Prüfe vor der Wahl diese Punkte:
- Schnelle Erfassung: Eine Ausgabe einzutragen sollte nur ein paar Sekunden dauern. Ist es mühsam, hörst du irgendwann auf.
- Eigene Kategorien: Jeder Haushalt ist anders. Du musst Kategorien anlegen, umbenennen und nach deinen Bedürfnissen ordnen können.
- Wiederkehrende Ausgaben: Miete, Strom, Internet oder Versicherungen kommen jeden Monat und sollten automatisch erfasst werden.
- Klare Übersichten: ein Monatssaldo und eine Jahresansicht, um zu sehen, in welchen Monaten die Ausgaben steigen.
- Datenschutz: Viele bevorzugen Apps, die sich nicht mit dem Bankkonto verbinden und in denen du nur einträgst, was du selbst entscheidest.
Die Ausgabenkategorien eines Haushalts
Ein guter Start ist, sich an der durchschnittlichen Verteilung der Haushaltsausgaben zu orientieren. Nach der Einkommens- und Verbrauchsstichprobe 2023 sah sie ungefähr so aus:
| Kategorie | Anteil am Konsum | Pro Monat |
|---|---|---|
| Wohnen, Energie, Instandhaltung | 37,5 % | 1.137 € |
| Nahrungsmittel, Getränke, Tabak | 14,4 % | 436 € |
| Verkehr | Rund 12 % | 361 € |
| Alles andere (Freizeit, Gesundheit, Kleidung, Gastronomie...) | Rund 36 % | Rund 1.096 € |
Teile von dort aus jeden Block in Kategorien auf, die für dich nützlich sind. Trenne zum Beispiel Strom und Internet von der Miete oder den Supermarkt vom Essen gehen. Mit 8 bis 12 Kategorien hast du genug Details, ohne den Überblick zu verlieren. Wenn du fixe und variable Ausgaben sauber trennst, siehst du schneller, wo du Spielraum zum Sparen hast.
So startest du dein Haushaltsbuch in 15 Minuten
Du musst nicht das ganze letzte Jahr nachtragen. Es reicht, das Wichtigste vorzubereiten und heute anzufangen:
- Trag die Einnahmen des Monats ein: Gehalt, Nebeneinkünfte oder Kindergeld. Von dieser Zahl geht alles aus.
- Erfasse Fixkosten als wiederkehrend: Miete oder Kreditrate, Strom, Versicherungen, Kita und Abos. So weißt du vom ersten Tag an, wie viel Geld dir wirklich zur Verfügung steht.
- Leg Geld für Jahresausgaben zurück: Kfz-Versicherung, Grundsteuer oder Rundfunkbeitrag. Teile die Kosten durch zwölf und behandle sie wie weitere Fixkosten.
- Trag jede variable Ausgabe sofort ein: den Einkauf, das Tanken, ein Abendessen. Das ist der einzige Teil, der Disziplin braucht.
- Schau dir den Monat am Ende an: zehn Minuten, um mit dem Vormonat zu vergleichen und anzupassen. Das monatliche Familienbudget kannst du als Vorlage nutzen.
Der Trick der ersten 30 Tage: Versuch im ersten Monat nicht, irgendetwas zu kürzen. Trag einfach alles ein. Zum ersten Mal zu sehen, wie viel wirklich in jede Kategorie fließt, reicht oft schon, um Gewohnheiten ohne Mühe zu ändern. Wenn du am Monatsende eine Richtgröße willst, probier den 50/30/20-Rechner mit deinem Einkommen aus.
Apps, die sich gut als Haushaltsbuch eignen
Das sind einige der Optionen, die am besten zum Alltag eines Haushalts passen. Einen breiteren Vergleich findest du bei den besten Ausgaben-Tracker-Apps.
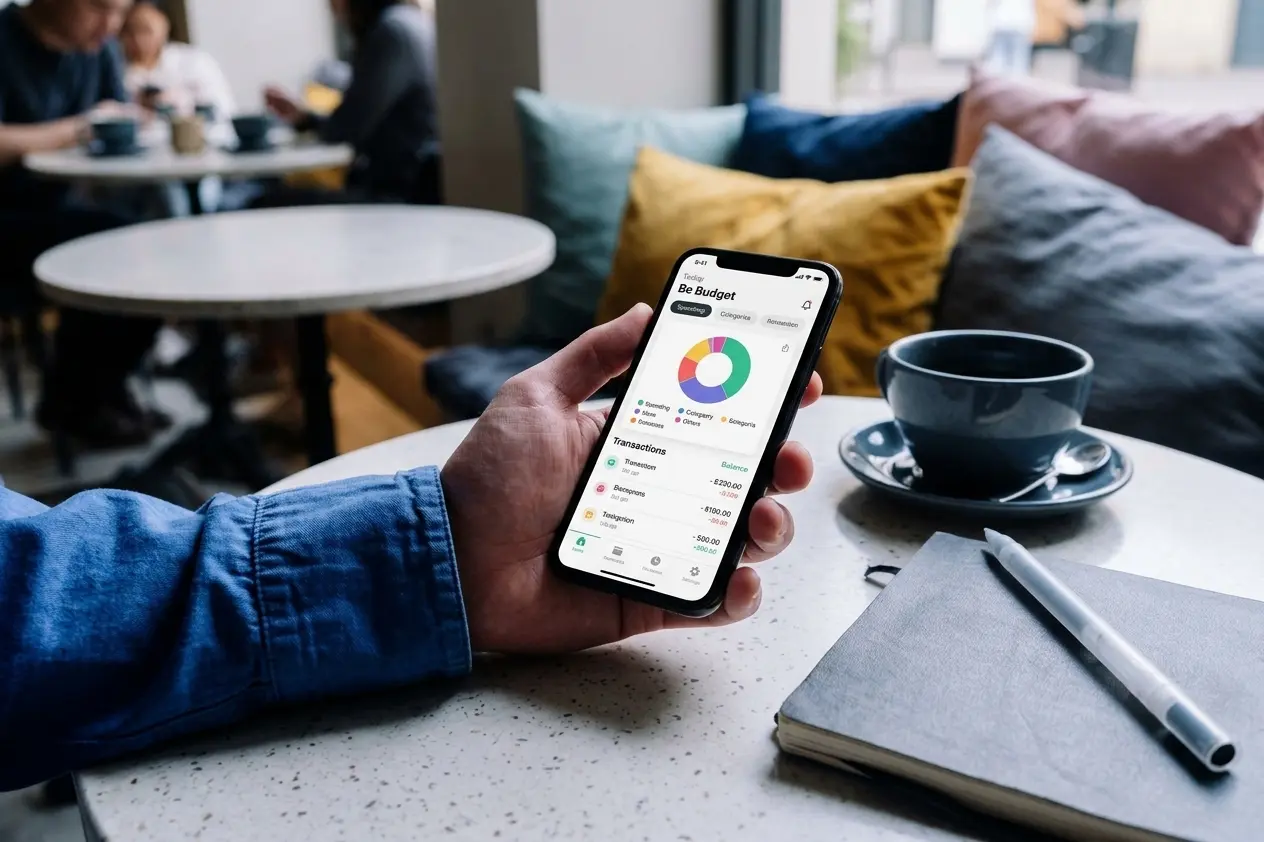
- Be Budget Today: eine App zur manuellen Erfassung, ohne Bankverbindung und ohne Werbung. Du legst Kategorien mit eigener Farbe und eigenem Symbol an, siehst den Saldo jedes Monats und bekommst Jahresstatistiken mit deinen besten und schlechtesten Monaten. Premium bringt wiederkehrende Buchungen für Fixkosten, unbegrenzte Kategorien und Sparziele. Die App ist für die persönliche Nutzung gedacht: In einem gemeinsamen Haushalt funktioniert sie am besten, wenn eine Person das Haushaltsbuch führt. Erhältlich im App Store und bei Google Play.
- Money Manager: sehr umfangreich, wenn du mehrere Konten gleichzeitig verwalten (Bargeld, Karte, Sparkonto) und ausführliche Berichte sehen willst. Die Gratisversion enthält Werbung.
- Monefy: am schnellsten startklar, mit einem Bildschirm voller Kategorien und zwei Tasten. Die Gratisversion zeigt Werbung und ist auf ein Konto beschränkt.
- Eine Excel-Tabelle: Wenn du volle Kontrolle willst und dir der Aufwand nichts ausmacht, ist sie weiterhin eine gute Wahl. Die Umschlagmethode lässt sich damit gut umsetzen.
Egal welches Werkzeug du wählst, entscheidend ist die Methode. Wie du dranbleibst, erklärt der Artikel persönliche Ausgaben effizient verwalten, inklusive der häufigsten Fehler und wie du sie vermeidest.
Fazit
Ein Haushaltsbuch zu führen erfordert weder Finanzwissen noch stundenlange Arbeit. Mit klaren Kategorien, Fixkosten als wiederkehrende Buchungen und einer Rücklage für Jahresausgaben bleibt nur noch, jede Ausgabe sofort einzutragen und den Monat am Ende zu prüfen.
Eine einfache App macht das viel leichter, weil sie immer in der Tasche ist. Fang heute an, ohne im ersten Monat etwas kürzen zu wollen: In vier Wochen weißt du genau, wie die Finanzen deines Haushalts funktionieren und wo du Spielraum hast, sie zu verbessern.